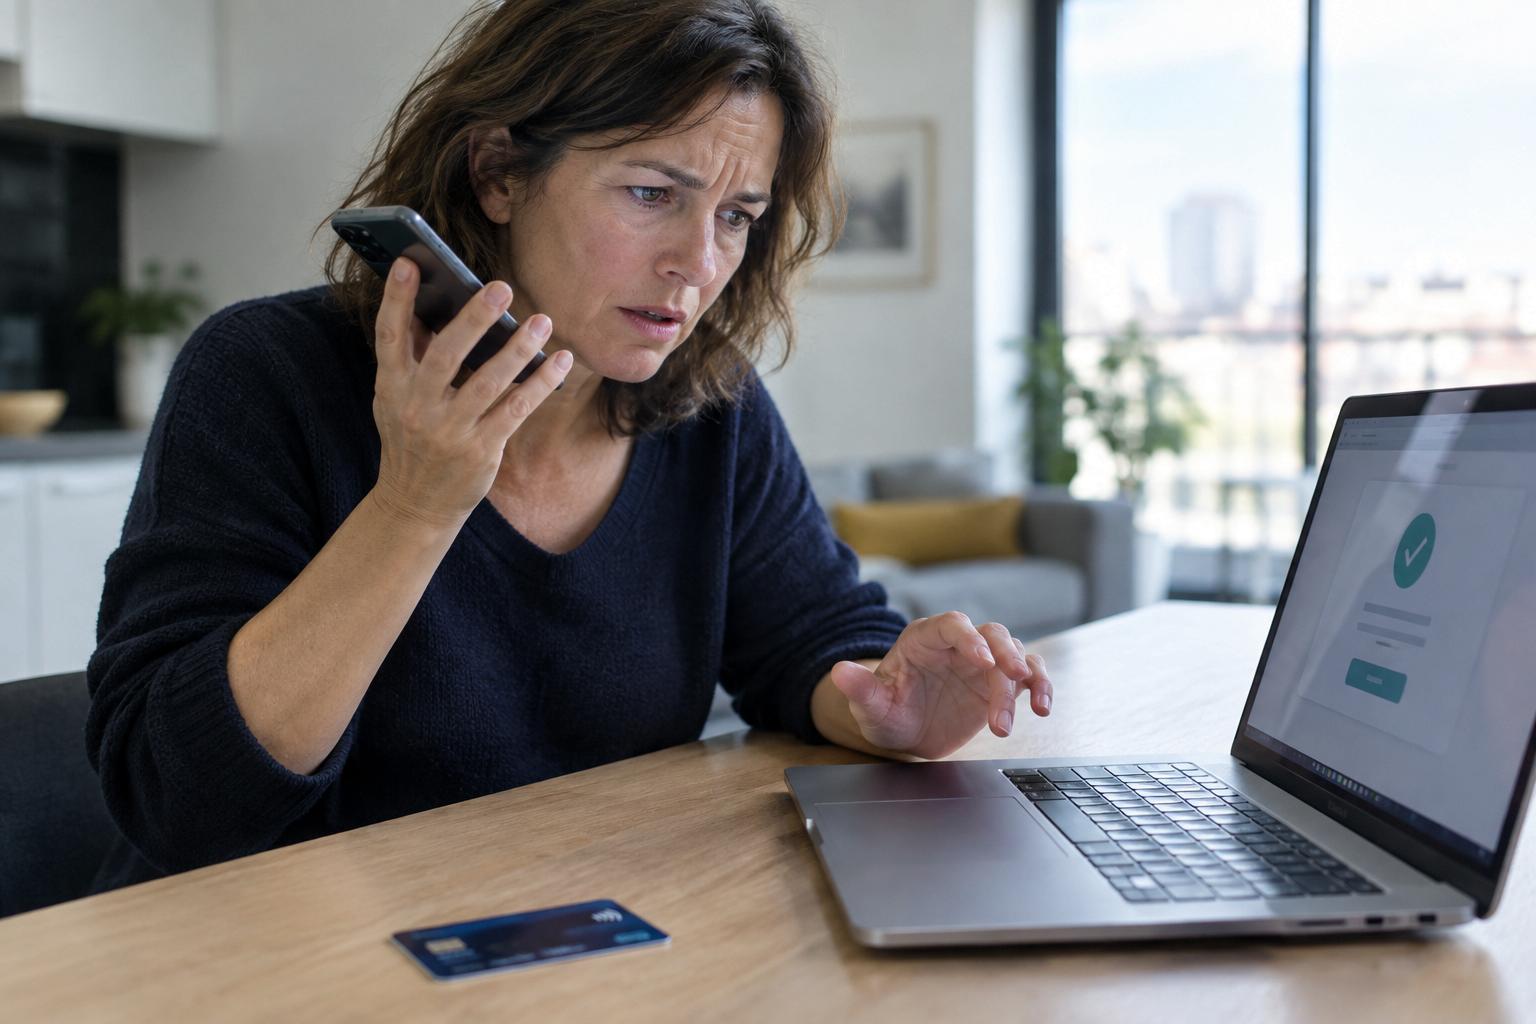
Le téléphone sonne, numéro local, ton rassurant au bout du fil : « Bonjour madame, je suis votre conseiller bancaire, on vient de détecter une opération suspecte sur votre compte. » La voix est calme, presque chaleureuse. Au loin, on devine un téléviseur allumé, des bruits de couverts, la vie normale qui continue pendant que l’arnaque se met en place. La cliente pose le torchon, se concentre. Qui ne décrocherait pas dans ce cas-là ?
En 2026, le piège ne passe plus par le vol de carte bancaire dans un sac à main ou par un distributeur trafiqué. Il s’invite au cœur du salon, à l’heure du repas ou devant une série. Le faux conseiller ne demande pas le code secret. Trop grossier. Il demande “juste” de valider une opération courante, une de celles que l’on fait sans réfléchir. Et c’est là que tout bascule.
Parce que la vraie rupture est là : ce ne sont plus les cartes qui disparaissent, ce sont nos gestes du quotidien qui sont retournés contre nous. Et souvent, on ne comprend ce qui s’est passé que bien trop tard.
L’opération bancaire du quotidien devenue l’arme numéro un des arnaqueurs
On pense encore spontanément au vol de carte, au skimming sur les distributeurs, au pickpocket dans le métro. Pourtant, en 2026, le scénario le plus courant a changé. La nouvelle arme des faux conseillers, ce n’est plus la carte elle-même, c’est la *validation d’un virement instantané*. Un geste banal, un simple clic dans son application, présenté comme une procédure de sécurité. Une formalité, soi-disant pour bloquer une fraude. En réalité, c’est l’ouverture grande ouverte vers le compte du faux “bénéficiaire”.
Les escrocs ne disent plus : « Donnez-moi votre code ». Ils disent : « Je vais vous envoyer une notification, c’est une opération de test pour annuler le débit frauduleux, validez-la, surtout ne vous inquiétez pas. » Leur génie tordu, c’est d’avoir compris que nous sommes désormais habitués à tout valider. Application, mise à jour, cookie, nouveau téléphone. On clique, on confirme, on passe à autre chose. Soyons honnêtes : personne ne lit vraiment tout ce qui s’affiche sur son écran.
À Lyon, une quadragénaire a perdu 4 800 euros en moins de trois minutes après un de ces appels. Le faux conseiller connaissait son agence, son ancien découvert autorisé, jusqu’au type de carte qu’elle possédait. Il lui a décrit un faux paiement Amazon, lui a proposé de « l’annuler » via un virement instantané censé “neutraliser” l’opération. Elle a validé une fois, puis deux, sous la pression douce d’une voix qui la rassurait sans relâche. Quand elle a compris, l’argent était déjà parti sur deux comptes mules en Europe de l’Est. Montant moyen de ces attaques selon un grand groupe bancaire français : entre 3 000 et 10 000 euros par victime.
Le mécanisme est toujours le même : détourner une opération qui nous semble familière. Le virement instantané combine tout ce qui plaît aux escrocs : rapidité, irréversibilité, plafond élevé. On ne vole plus les numéros de carte, on fabrique une fausse urgence, puis on guide la victime pour qu’elle valide elle-même la transaction. Techniquement, la banque voit un client connecter son appli, saisir un montant, valider avec sa double authentification. Tout semble normal. Le plus troublant, c’est que sur le papier, la “sécurité” a fonctionné. Ce sont nos réflexes humains qui ont été piratés.
Les nouveaux réflexes à adopter face aux faux conseillers et aux faux virements de sécurité
Un réflexe simple peut éviter bien des drames : se donner le droit de raccrocher. Quand une personne se présente comme conseiller bancaire en parlant de virement, demande de validation, code SMS ou notification, le bon geste est de couper court, puis de rappeler sa banque via le numéro inscrit au dos de sa carte ou sur le site officiel. C’est moins confortable sur le moment, on a peur de “trop attendre”, mais ce petit délai casse le scénario des escrocs. Ils jouent sur la panique, sur le sentiment d’urgence, sur la peur de “perdre son argent si on ne fait rien tout de suite”.
Autre point clé : regarder attentivement ce que l’on valide. Si une notification vous parle de virement ou de nouveau bénéficiaire, ce n’est jamais pour annuler quoi que ce soit. Une annulation n’a pas besoin de passer par un transfert d’argent. *Un virement, c’est un virement, point final.* Dès qu’une personne au téléphone vous explique le contraire, il y a un problème. Mieux vaut perdre dix minutes à vérifier que des milliers d’euros en une poignée de secondes.
Beaucoup de victimes témoignent de la même chose : un mélange de honte et de colère. Elles se disent qu’elles “auraient dû voir venir” l’arnaque. Les faux conseillers le savent et misent sur cette culpabilité silencieuse. On n’ose pas poser trop de questions, ni admettre qu’on ne comprend pas bien ce qu’on nous demande. On joue le bon élève face au “professionnel”. Les escrocs adoptent un ton rassurant, évoquent souvent la loi, la « réglementation européenne », un jargon qui donne l’illusion du sérieux. Et nous, nous voulons que tout rentre vite dans l’ordre, alors nous coopérons. L’erreur fréquente, c’est de croire qu’un appel qui semble bien informé ne peut pas être malveillant.
La meilleure parade consiste à normaliser le doute. Dire sans gêne : « Je ne suis pas à l’aise, je vais rappeler mon agence. » Un vrai professionnel ne s’en offusque pas. Un escroc, si.
« Les escrocs ne piratent pas d’abord les comptes, ils piratent d’abord la confiance. Une fois que la relation semble établie, le reste suit presque tout seul », résume un enquêteur spécialisé dans la fraude bancaire.
Cette phrase peut sembler théorique, mais elle se traduit par des gestes très concrets au quotidien :
- Ne jamais valider un virement instantané sur demande d’un appel entrant, quel qu’il soit.
- Refuser catégoriquement d’installer un logiciel de prise de contrôle à distance sur son ordinateur ou son smartphone pour “aider le conseiller”.
- Garder en tête qu’aucune banque ne demande d’augmenter temporairement les plafonds pour “bloquer” une fraude.
- Considérer tout appel pressant sur votre argent comme suspect, même si le numéro semble local ou “officiel”.
- Prendre l’habitude de parler de ces appels à un proche avant de faire quoi que ce soit. Un regard extérieur casse souvent le charme.
Ce sont des réflexes qui paraissent lourds, presque paranoïaques quand tout va bien. Mais le jour où un faux conseiller vous appelle à 19 h 30, alors que le dîner commence à cramer, que les enfants se disputent et que votre téléphone vibre pour la troisième fois, vous serez content d’avoir cette petite liste dans un coin de la tête.
Vers une nouvelle relation à l’argent à l’ère des faux conseillers
Cette vague de fraudes touche à quelque chose de plus profond que nos comptes bancaires : la façon dont nous faisons confiance aux institutions, aux écrans, aux voix au bout du fil. Nous avons appris à nous méfier des mails truffés de fautes et des SMS douteux. Désormais, l’arnaque a pris le ton poli du conseiller clientèle, la patience de l’opérateur hotline, la précision du technicien informatique. Elle s’adapte à nos habitudes, à nos peurs, à nos horaires. C’est presque un miroir déformant de notre quotidien numérique.
Face à cela, la réponse ne se limite pas aux alertes de la banque ou aux nouvelles règles de sécurité. Elle se jouera aussi dans nos salons, dans les conversations familiales, dans ces discussions un peu gênées où l’on raconte avoir failli se faire avoir. Partager une “presque arnaque” à table ou dans un groupe WhatsApp, c’est déjà vacciner les autres. On ne le fait pas assez. *Soyons honnêtes : personne n’a envie d’avouer qu’il a failli valider un virement de 5 000 euros à un inconnu.* Et pourtant, c’est souvent ce récit-là qui empêche le prochain drame.
On entre dans une époque étrange où l’acte le plus banal – valider une opération bancaire – devient un terrain de jeu pour des réseaux très organisés. Les banques renforcent leurs filtres, les autorités multiplient les alertes, les médias racontent ces histoires à répétition. Reste ce qui se passe au bord de la table de la cuisine, quand le téléphone sonne et qu’une voix se présente comme “votre conseiller”. C’est là que tout se joue, dans ce court moment où l’on hésite entre obéir, faire confiance ou écouter ce petit doute qui commence à gratter. Ce moment-là mérite qu’on en parle davantage, entre nous.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| La nouvelle arme des faux conseillers | Détournement des virements instantanés présentés comme des opérations de sécurité | Comprendre concrètement comment l’arnaque fonctionne en 2026 |
| Le rôle joué par la confiance et l’urgence | Pression psychologique, fausses informations rassurantes, scénarios très réalistes | Repérer les signaux faibles avant de cliquer ou valider |
| Les réflexes à adopter | Raccrocher, rappeler la banque via un canal officiel, ne jamais valider un virement sur demande | Disposer d’un protocole simple à appliquer en cas d’appel suspect |